Юнит-экономика - это расчёт того, сколько компания зарабатывает и тратит на одного клиента или один договор: выручка, прямые затраты и расходы на привлечение за выбранный срок работы с ним. Если то, что остаётся с клиента после прямых затрат, больше стоимости его привлечения и возвращается за приемлемый срок, наращивать рекламу и продажи имеет смысл; если вклад меньше стоимости привлечения, рост увеличивает убыток, а при долгом возврате - кассовый разрыв.
Формулы отдельных показателей - LTV:CAC, CAC и LTV - есть в словаре. Здесь - целая модель клиента услуги или B2B-договора: что взять за единицу, из чего состоит расчёт, чем он отличается от товарного, как считать при малом числе клиентов и какие решения из него выводятся.
Что взять за «единицу»: клиента, договор или проект
«Юнит» - это единица, на которую считают деньги. В публикациях по теме единицей называют товар, клиента, сделку, час работы специалиста. Для услуг и B2B рекомендуем выбирать единицу по вопросу, на который нужен ответ.
- Клиент - если есть повторные договоры или сопровождение. Считают вклад клиента за выбранный срок с первого договора.
- Договор или проект - если сделки разовые. Считают вклад проекта за вычетом расходов на привлечение этого договора.
- Рабочий час или загрузка специалиста - если узкое место - время команды. Эта единица показывает цену часа и загрузку, а на вопрос, окупается ли привлечение клиента, не отвечает.
Для примера ниже единица - клиент с первого договора. Выбор не меняют от периода к периоду: иначе показатели нельзя сравнивать.
Из каких цифр состоит расчёт на одного клиента
- Выручка - оплаты клиента за выбранный срок: первый договор и всё, что после него (сопровождение, допродажи, повторные проекты). Первый договор берут как средний чек оплаченных договоров, а не коммерческих предложений.
- Прямые затраты - то, чего без этого клиента не было бы: время специалистов, занятых у него (по себестоимости часа), субподряд, материалы. Общие расходы компании - аренда, управление - в единицу не входят.
- Вклад - выручка минус прямые затраты, до общих расходов компании. Близкий показатель - маржинальная прибыль: в публикациях это выручка минус переменные затраты.
- Расходы на привлечение - реклама, время менеджеров по продажам на новых клиентов, подрядчики, инструменты. Их делят на число новых клиентов, а не заявок.
- Горизонт - срок, за который считают вклад клиента, например 12 месяцев с подписания первого договора.
Со стоимостью привлечения сравнивают вклад, а не выручку: выручка завышает соотношение, потому что часть её уходит на оплату работы. Поэтому LTV в расчёте берётся по марже.
Единого правила нет: в одной из публикаций оклад не относят к переменным затратам, но час работы исполнителя в примере учтён. Юнит-экономика - управленческий расчёт, а не бухгалтерская отчётность: состав затрат согласуйте с финансистом и зафиксируйте. В примере принято так: время специалистов, занятых у клиента, - прямая затрата.
Рекламу и оплаты связывает сквозная аналитика: в Яндекс Метрику из CRM можно передавать доход и себестоимость заказа, и она считает прибыль (выручка минус себестоимость) по заказам, привязанным к визитам, - если суммы и себестоимость в CRM заполнены.
Чем услуга и B2B отличаются от товара на маркетплейсе
Многие расчёты в выдаче написаны под товар на площадке: штука, возврат, условия площадки. У услуги и B2B другая экономика, и готовую таблицу под товар в неё переносить не стоит.
Таблица 1. Товар на маркетплейсе и услуга B2B
| Что сравниваем | Товар на маркетплейсе | Услуга и B2B |
|---|---|---|
| Единица | Штука, заказ | Клиент, договор, проект |
| Цикл до оплаты | Как правило, дни | Часто недели и месяцы; между расходами и оплатой лаг |
| Повторные продажи | Зависят от товара | Сопровождение, допродажи, повторные проекты |
| Главная прямая затрата | Себестоимость товара и условия площадки | В услугах - время специалистов, субподряд |
| Привлечение | Трафик и реклама внутри площадки | Каналы и продажи: звонки, встречи |
| Где данные | Отчёты площадки | CRM, учёт проектов, бухгалтерия |
Практических различий два. Между расходом на привлечение и оплатой часто проходят недели и месяцы, поэтому периоды расходов и клиентов приходится сопоставлять. А главной затраты услуг - времени специалистов - нет в отчёте площадки: её собирают по учёту проектов.
Расчёт на условном примере: от выручки до срока окупаемости
Условный пример: компания монтирует системы вентиляции для офисов и складов и затем обслуживает их по договору. Единица - клиент, горизонт - 12 месяцев с подписания первого договора. Вклад монтажа поступает к концу 3-го месяца, обслуживание начинается с 4-го. Принято, что от расхода до договора проходит меньше квартала, поэтому расходы и клиенты квартала сопоставлены напрямую. Числа условные, в у. е.: подставьте свои.
Таблица 2. Расчёт юнит-экономики на одного клиента (условный пример, у. е.)
| Показатель | Как считается | Значение |
|---|---|---|
| Выручка по первому договору (монтаж) | задаётся | 120 |
| Прямые затраты первого договора | задаётся | 70 |
| Вклад первого договора | 120 - 70 | 50 |
| Доля клиентов, заключивших договор на обслуживание | задаётся | 50% |
| Вклад обслуживания в месяц у такого клиента (выручка 12, прямые затраты 6) | 12 - 6 | 6 |
| Средний вклад обслуживания в месяц на одного клиента | 6 × 0,5 | 3 |
| Расходы на привлечение за квартал (реклама 150, время менеджера по продажам 120, подрядчик 30) | 150 + 120 + 30 | 300 |
| Новых клиентов за квартал | по CRM | 5 |
| Стоимость привлечения клиента (CAC) | 300 / 5 | 60 |
| Вклад обслуживания за 9 месяцев (с 4-го по 12-й) | 3 × 9 | 27 |
| Вклад за 12 месяцев (LTV по марже) | 50 + 27 | 77 |
| Вклад за 12 месяцев минус привлечение | 77 - 60 | 17 |
| Срок окупаемости клиента | первый месяц с накопленным вкладом не меньше 60: 3 + 4 = 7-й (62) | 7-й месяц |
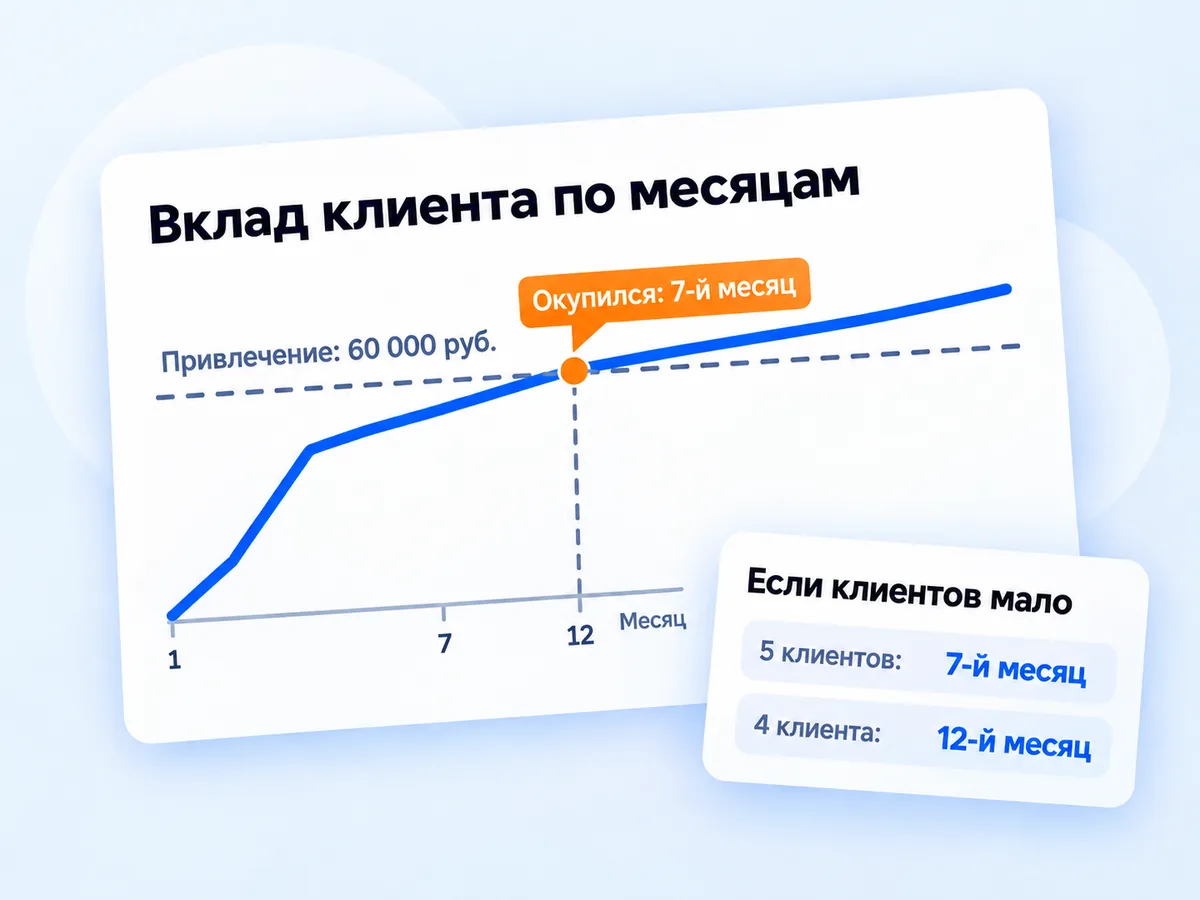
Срок окупаемости - первый месяц, когда накопленный вклад не меньше стоимости привлечения: к 6-му месяцу накоплено 59, к 7-му - 62, поэтому клиент окупается на 7-м месяце (схема 1). При ровном вкладе срок равен стоимости привлечения, делённой на вклад в месяц; в примере вклад неравномерный, поэтому накопление считают по месяцам.
Вклад за 12 месяцев - 77, стоимость привлечения - 60: соотношение около 1,3. Ориентир 3:1 (см. врезку ниже) в этом примере не критерий: клиент возвращает расходы за 7 месяцев и приносит ещё 17 у. е. вклада сверх них. Это не прибыль компании: общие расходы ещё не вычтены.
Если клиентов мало: как считать, когда среднее ничего не говорит
При 3-10 новых клиентах за период один клиент заметно сдвигает цифру: в таблице 3 расходы прежние, меняется число клиентов.
Таблица 3. Срок окупаемости при разном числе новых клиентов (условный пример, у. е.)
| Новых клиентов за квартал | Стоимость привлечения клиента, у. е. | Срок окупаемости, месяц |
|---|---|---|
| 3 | 100 | 20-й (за горизонтом) |
| 4 | 75 | 12-й |
| 5 | 60 | 7-й |
| 6 | 50 | 3-й |
Разница в одного клиента за квартал двигает срок окупаемости с 7 до 12 месяцев, а при трёх клиентах срок выходит за горизонт (20-й месяц - продолжение обслуживания по 3 в месяц): вклад за 12 месяцев 77 меньше 100. Что делать при малой выборке:
- Период длиннее. Вместо квартала берут скользящие 12 месяцев: клиентов в нём больше, колебания сглаживаются. Если цикл сделки - месяцы, период берут не короче цикла, как при оценке окупаемости выставок.
- Вилка вместо одного числа. Срок окупаемости показывают «от - до» по лучшему и худшему числу клиентов, как в таблице 3.
- Проверка по крупным различиям. Различие в разы при тех же расходах - повод проверить канал, а не вывод; различие в одного клиента поводом для решения не служит.
Отдельно учитывают лаг. Если от расхода до договора проходят месяцы, деление расходов квартала на договоры того же квартала искажает результат: часть этих договоров принесли прошлые расходы. Тогда расходы и клиентов группируют в один набор (когортный анализ) или берут период не короче цикла сделки: на панели показателей собственника для CAC указан именно такой период.
Справка Яндекс Директа показывает масштаб на конверсиях рекламы: при 25 и более конверсиях цена конверсии может отклоняться от истинной до 40%, при 100 и более - до 20%, при меньшем числе отклонение не ограничено. Для клиентов это аналогия: чем меньше событий, тем шире разброс.
Какие решения выводятся из расчёта
В таблице 4 сдвинуто по одному значению примера, остальные - как в таблице 2.
Таблица 4. Рычаги: срок окупаемости и вклад за 12 месяцев (условный пример, у. е.)
| Рычаг | Изменение | Срок окупаемости, месяц | Вклад за 12 месяцев минус привлечение, у. е. |
|---|---|---|---|
| Базовый расчёт | - | 7-й | 17 |
| Конверсия лида в договор | +20% при тех же расходах: 6 клиентов вместо 5, стоимость привлечения 50 | 3-й | 27 |
| Средний чек первого договора | +10% при тех же прямых затратах: вклад 62 | 3-й | 29 |
| Прямые затраты первого договора | +10%: затраты 77, вклад 43 | 9-й | 10 |
| Доля клиентов с обслуживанием | с 50% до 60%: 3,6 в месяц | 6-й | 22,4 |
| Расходы на привлечение | +20%: 360, стоимость привлечения 72 | 11-й | 5 |
В этом примере +10% к чеку двигает результат сильнее, чем +20% к конверсии: весь прирост уходит во вклад. Это свойство примера, не правило. Обратную сторону показывают рост прямых затрат на 10% и рост расходов на привлечение на 20%: они съедают запас, и результат падает с 17 до 10 и до 5.
Из расчёта выводят четыре решения.
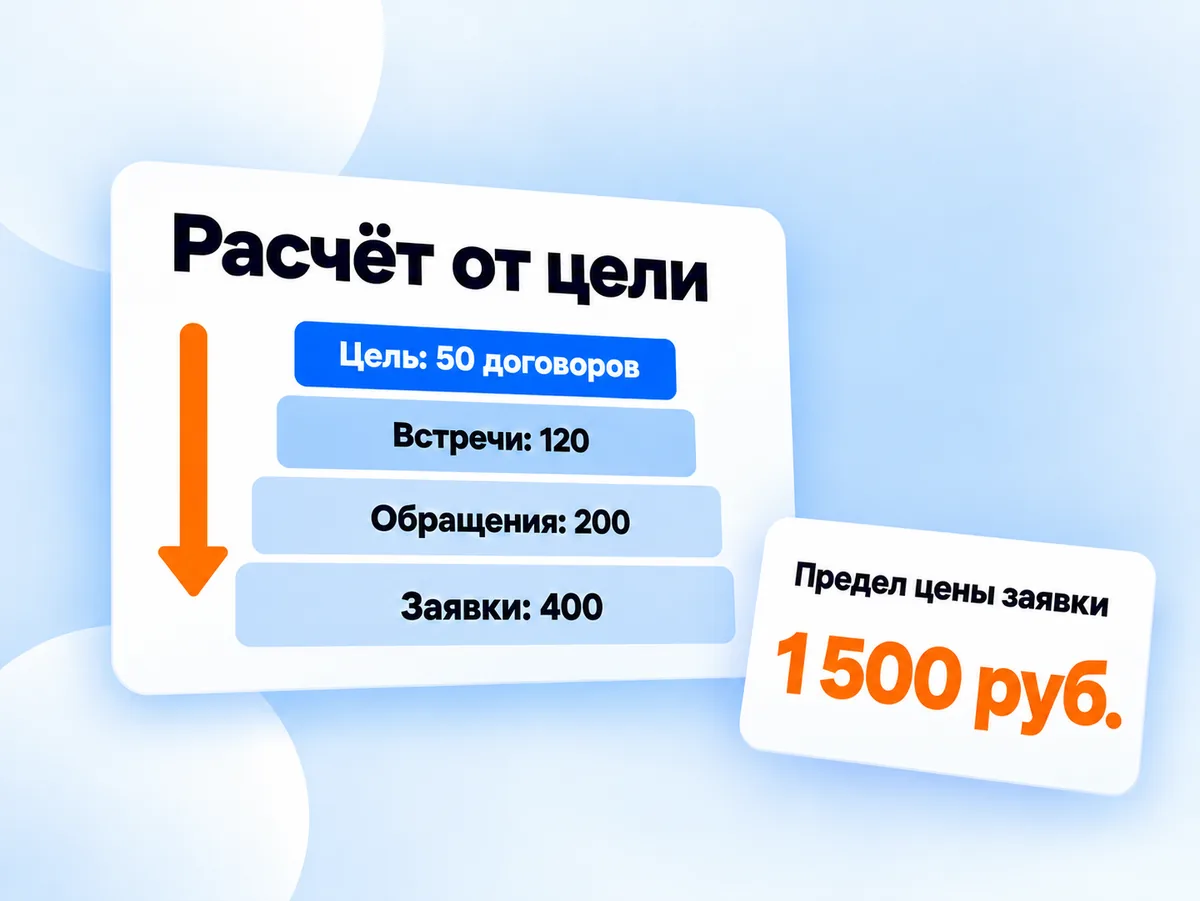
- Допустимая стоимость привлечения. Задают срок окупаемости, который компания готова ждать, и берут накопленный вклад на этот месяц: в примере к 6-му месяцу накоплено 59, значит, при сроке 6 месяцев стоимость привлечения не выше примерно 59. Она определяется сроком возврата и вкладом за срок, а не только вкладом первой сделки. Вывод допустимой цены заявки из чека, маржи и доли оплат - в статьях о стоимости контекстной рекламы и о первом запуске.
- Какой канал расширять или выключать. Стоимость клиента канала (по клиентам, не по заявкам) сравнивают с этим пределом; итог кампании в целом - ROMI.
- Что двигать первым. По таблице 4: рычаг с наибольшим эффектом на ваших данных и наименьшей ценой изменения.
- Сколько клиентов нужно, чтобы верить расчёту. Если один клиент за квартал сдвигает срок окупаемости на 5 месяцев, как в таблице 3, решать по такой цифре рано.
Сколько тратить на привлечение в целом - в статье о маркетинговом бюджете. Когда цель по выручке нужно разложить до числа сделок, допустимой стоимости заявки и окупаемости по каналам, это задача маркетинговой стратегии; состав стратегии описан в статье о стратегии компании.
Типичные ошибки и когда расчёту нельзя верить
- LTV посчитан по выручке, а CAC по затратам: показатели несопоставимы, соотношение завышено.
- В прямые затраты не попало время специалистов или субподряд: вклад кажется больше, чем он есть.
- CAC делят на число заявок, а не новых клиентов: получается цена заявки, а не клиента.
- Смешаны периоды: расходы одного квартала делят на клиентов другого.
- Ориентир 3:1 принят как закон.
- Расчёт сделан на трёх-пяти клиентах и подан как точный.
Расчёту нельзя верить, если клиентов за период мало и вилка не показана, если не выделены расходы на продажи (тогда стоимость привлечения занижена) или если в CRM нет сумм оплат и себестоимости. Арифметику готовых шаблонов тоже перепроверяйте: ошибки в подстановке бывают.
Если данных в CRM нет вообще, сначала нужно понять, что есть и чего не хватает: в этом помогает аудит маркетинга.
Коротко
- Юнит-экономика услуги - расчёт на клиента или договор: вклад, стоимость привлечения и срок окупаемости.
- Клиентов мало - считайте на длинном периоде и показывайте вилку; различие в одного клиента решением не считайте.
- Из расчёта выводятся допустимая стоимость привлечения, выбор канала и первый рычаг.
Частые вопросы
Что такое юнит-экономика простыми словами?
Это ответ на вопрос, сколько денег остаётся с клиента и сколько стоило его привлечь: если остаётся больше и деньги возвращаются за приемлемый срок, привлечение можно наращивать.
Как посчитать юнит-экономику для услуг?
Выберите единицу и горизонт, вычтите из выручки прямые затраты, разделите расходы на привлечение на число новых клиентов за тот же период и найдите месяц, когда накопленный вклад сравняется с этой стоимостью. Ход расчёта - в таблице 2.
Чем юнит-экономика услуги отличается от юнит-экономики товара на маркетплейсе?
В услуге между расходом и оплатой часто проходят месяцы, а главная затрата услуги - время специалистов. Готовые таблицы под товар часто не выделяют ни лаг, ни труд исполнителя, поэтому переносить их без переделки не стоит.
Что взять за единицу, если сделки редкие и разные по размеру?
Договор или проект: считают вклад каждого проекта за вычетом расходов на его привлечение. Из-за разброса по размеру показывают вилку «от - до» и берут период длиннее квартала.
Какое соотношение LTV и CAC считается нормальным?
Распространённый ориентир - 3:1, но это подсказка, а не закон, и пришёл он из подписочных моделей. Для услуг решает срок возврата стоимости привлечения и динамика по своим периодам.
Как считать, если клиентов за период мало?
Не усреднять по кварталу: взять период длиннее, показывать срок вилкой, поводом для проверки считать только крупные различия. Устойчивость цифры проверяют сдвигом числа клиентов на единицу, как в таблице 3.
Нужно ли включать зарплаты менеджеров и собственника в стоимость привлечения?
Время менеджеров по продажам, занятых новыми клиентами, рекомендуем включать в расходы на привлечение пропорционально затраченному. Время собственника - решение вместе с финансистом; главное, чтобы подход был одинаковым во всех периодах.
Источники
- Дэвид Скок: «SaaS Metrics 2.0 - A Guide to Measuring and Improving what Matters» (For Entrepreneurs)
- Справка Яндекс Метрики: «Загрузка данных из CRM»
- Справка Яндекс Метрики: «Отчёт «Источники, расходы и ROI»»
- Справка Яндекс Директа: «Максимум конверсий»
- Сбер, база знаний для разработчиков: «Юнит-экономика: что это такое и как её рассчитать»